Domain rollschinken.de kaufen?
Wir ziehen mit dem Projekt
rollschinken.de um.
Sind Sie am Kauf der Domain
rollschinken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollschinken.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maurer, Ludwig: FleischFleisch , Rezepte und Praxiswissen zu besonderen Fleischstücken , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 202209, Produktform: Leinen, Autoren: Maurer, Ludwig, Fotograph: Bolk, Florian, Seitenzahl/Blattzahl: 264, Abbildungen: Mit farbigen Fotos, Fachschema: Kochen / Fleisch, Geflügel, Wild~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit Fleisch und Wild, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthaes, Verlag: Matthaes, Verlag: Matthaes, Länge: 295, Breite: 244, Höhe: 28, Gewicht: 1702, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288188569,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
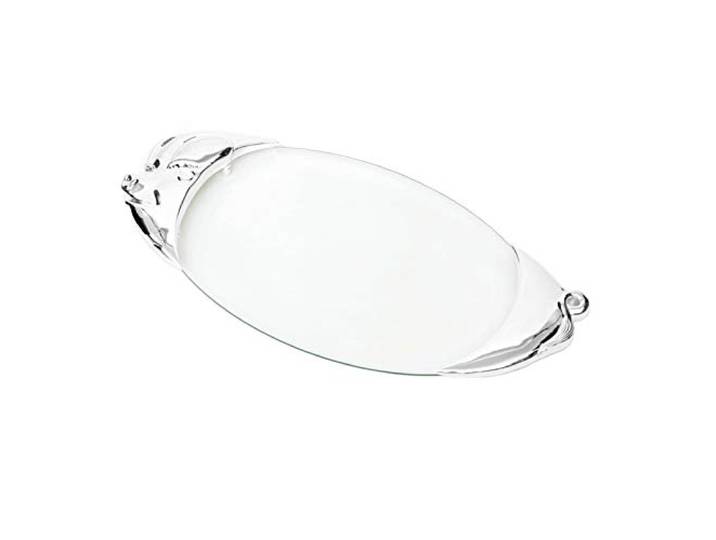
Brillibrum Design Servierplatte Glas Schweineplatte Versilbert Servieren Von Aufschnitt Tablett SchweinBrillibrum Design Servierplatte Glas Schweineplatte Versilbert Servieren Von Aufschnitt Tablett Schwein. Schwein gehabt! Mit dieser edel versilberten Gourmet - Servierplatte können Sie das im wahrsten Sinne des Wortes behaupten.\nDie charmant gestaltete Form eines Schweines mit dem reizenden Lächeln und dem niedlichen Ringelschwänzchen, beflügelt nicht nur die Fantasie einer Küchenfee oder Küchenchefs, sondern auch die der geladenen Gäste.\nDie Platte mit Glaseinlage bietet viel Platz für leckere Rouladen, verschiedenen Häppchen oder einen ganzen Schweinebraten. Wenn zudem noch alles köstlich angerichtet und arrangiert ist, hat man neben dem Gaumen- auch den Augenschmaus.\nMaße: 4 x 50 x 25 cm (H x B x T)\nOb große oder kleine Gourmets, hier bekommt ein jeder Appetit und hat Freude beim Essen. Selbstverständlich kann die Glasplatte zum Säubern vom Rest getrennt werden. Dieses Arrangement im Fisch – Design finden Sie ebenfalls in unserem Sortiment.82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fleisch! – Rind, Schwein, Lamm & Co. von Valéry DrouetMuttertitel Kochbücher für Fleischgerichte – Rind, Schwein, Lamm & Co. Fleisch! – Rind, Schwein, Lamm & Co. von Valéry Drouet Dieses Kochbuch widmet sich der vielseitigen Zubereitung von Rind, Kalb, Schwein, Lamm und Innereien. Auf 144 Seiten präsentiert Valéry Drouet sowohl kräftige Klassiker als auch leichtere Fleischgerichte für unterschiedliche Anlässe. Zum Rezeptangebot gehören unter anderem Pfeffersteak, eine pikante Steakpfanne mit Ingwer und Sonntagsbraten mit Portwein. Ergänzende Anleitungen für Saucen, Fonds und passende Beilagen helfen dabei, vollständige Gerichte zusammenzustellen. Appetitanregende Fotografien begleiten die abwechslungsreichen Rezepte. Produktdetails Titel: Fleisch! – Rind, Schwein, Lamm & Co. Autor: Valéry Drouet Produkttyp: Kochbuch Themen: Fleischgerichte und Zubereitung Mit Rezepten für Rind, Kalb, Schwein und Lamm Mit Rezepten für Innereien Mit Saucen, Fonds und Beilagen Mit Farbfotografien Ausgabe: Gebunden Seitenanzahl: 144 Seiten Sprache: Deutsch Zustand: Neu15,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maurer, Ludwig: FleischFleisch , Rezepte und Praxiswissen zu besonderen Fleischstücken , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 202209, Produktform: Leinen, Autoren: Maurer, Ludwig, Fotograph: Bolk, Florian, Seitenzahl/Blattzahl: 264, Abbildungen: Mit farbigen Fotos, Fachschema: Kochen / Fleisch, Geflügel, Wild~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit Fleisch und Wild, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthaes, Verlag: Matthaes, Verlag: Matthaes, Länge: 295, Breite: 244, Höhe: 28, Gewicht: 1702, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288188569,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.